
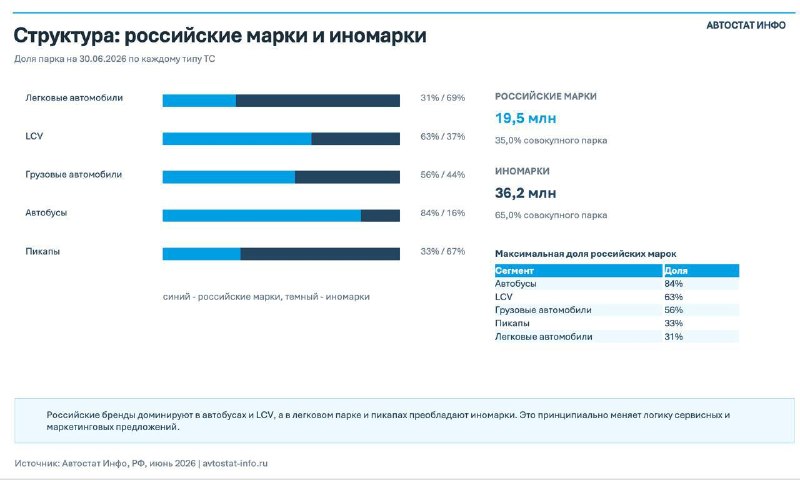
По данным «Автостат Инфо», на начало второго полугодия 2026 года совокупный парк зарегистрированных транспортных средств в России составляет около 55,7 млн единиц. Из них 19,5 млн (35%) — российские марки, а 36,2 млн (65%) — иномарки. Это указывает на то, что единого автомобильного рынка по структуре парка не существует. Легковые автомобили, LCV, грузовики, автобусы и пикапы формируют различные по происхождению и логике обслуживания сегменты.
Максимальная доля российских марок сохраняется в автобусном парке — 84%. В сегменте LCV отечественные бренды занимают 63%, в грузовом — 56%. Здесь рынок базируется на российских платформах, а спрос на сервис и запчасти формируют перевозчики и корпоративные автопарки.
Иная ситуация в парках легковых авто и пикапов. В легковом парке российские марки составляют лишь 31%, а иномарки — 69%. В сегменте пикапов соотношение близкое: 33% против 67%. Эти направления сильнее зависят от импортных компонентов, каналов снабжения и способности сервиса работать с большим числом брендов.
В автобусах, LCV и грузовиках рынок более концентрирован и предсказуем: российские марки доминируют, модельные линейки уже, а для клиента важны наличие деталей, скорость ремонта и минимизация простоя.
В легковом сегменте и пикапах задача сложнее. Преобладание иномарок делает рынок более дробным: сервисам приходится работать с разными электронными системами и неоднородной компонентной базой. При этом большой парк иномарок не исчезает даже при росте локализованных моделей. Он еще много лет будет поддерживать спрос на независимый сервис, диагностику и альтернативные запчасти.
Источник: @avtostatinfo