
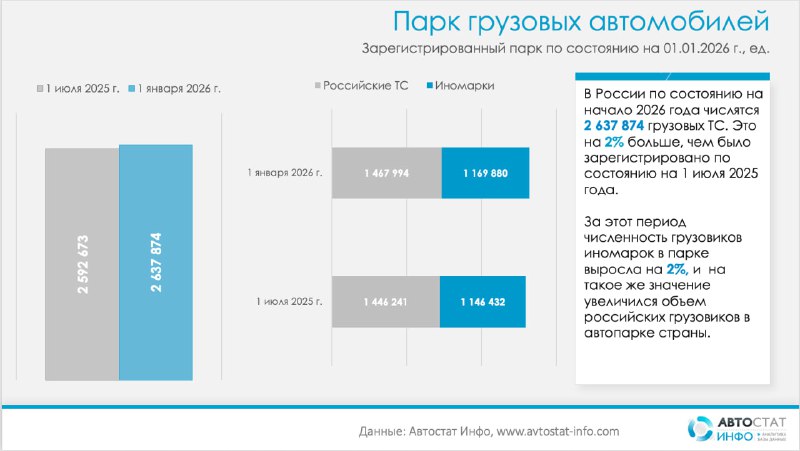
Общий объем зарегистрированных грузовых машин в Российской Федерации на начало 2026 года достиг 2,64 миллиона единиц. За первую половину года эта цифра выросла примерно на 45 тысяч машин, что составляет увеличение на 1,7 % по сравнению с уровнем на середину 2025 года. Этот постепенный рост свидетельствует о стабильной тенденции, при которой парк не испытывает массовых списаний или резкого обновления, а медленно пополняется стареющими грузовиками.
Распределение брендов остается практически без изменений: к концу 2025 года российские марки занимают около 56 % рынка (примерно 1,47 миллиона автомобилей), а зарубежные — 44 % (около 1,17 миллиона автомобилей). За полгода обе категории увеличились примерно на 2 %, что говорит о сохранении позиций импортных производителей, несмотря на санкционные ограничения и перестройку логистики. Российские компании в секторе не получили автоматического доминирующего положения; им приходится конкурировать за клиентов по стоимости владения и уровню сервиса.
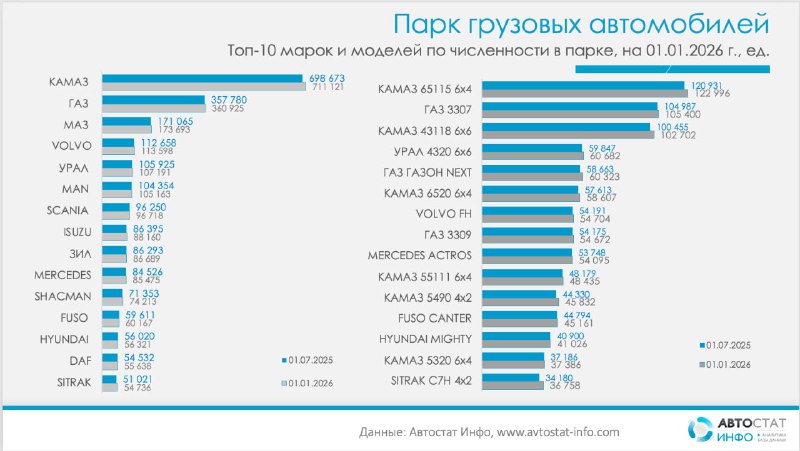
В структуре брендов лидирующими российскими марками являются КАМАЗ (около 711 тысяч машин), ГАЗ, МАЗ и Урал. Среди иностранных производителей доминируют европейские бренды: Volvo, MAN, Scania, Mercedes, DAF. В то же время растет представительство китайских марок: Shaanxi, FAW, HOWO, Foton, Dongfeng, JAC и Sitrak. Пока китайские бренды уступают европейским и японским, однако они становятся важным поставщиком новых грузовиков.
Возрастной состав парка подчеркивает проблему низкого обновления техники: более двух третей грузовых автомобилей, а именно свыше 1,76 миллиона, были выпущены до 2016 года. В 2023 году в эксплуатации находится около 160 тысяч новых машин, а в 2024 — чуть более 100 тысяч. В 2025 году остается всего 26 тысяч новых грузовиков. Такой дисбаланс означает, что большая часть техники устарела, что ведет к росту спроса на ремонт, а также создает сложности с соответствием современным экологическим и цифровым стандартам. Это также повышает риск для перевозчиков в условиях усиливающихся требований к техническому состоянию транспортных средств.
Географические показатели показывают, что рост парка происходит более активно в южных и восточных регионах страны. В частности, более быстрый прирост демонстрируют Северный Кавказ и Южный федеральный округ, где увеличение составляет около 5 % за полгода. В то время как доля этих регионов в общем парке примерно 10 % и 5 % соответственно, их рост опережает центральные регионы, где почти не наблюдается изменений. Это связано с перераспределением транспортных потоков, в частности, с развитием экспортно-импортных коридоров и сырьевой периферии.
Общая картина показывает медленное восстановление численности грузового парка, его старение и увеличение разнообразия по брендам и странам происхождения. Российские производители сохраняют важную роль, однако присутствие китайских брендов активно растет, создавая многополярную конкуренцию. Для компаний, занятых продажей и техническим обслуживанием, это означает не только рост конкуренции за новые грузовики, но и расширение возможностей дохода от эксплуатации старых машин.
Источник: @avtostatinfo