
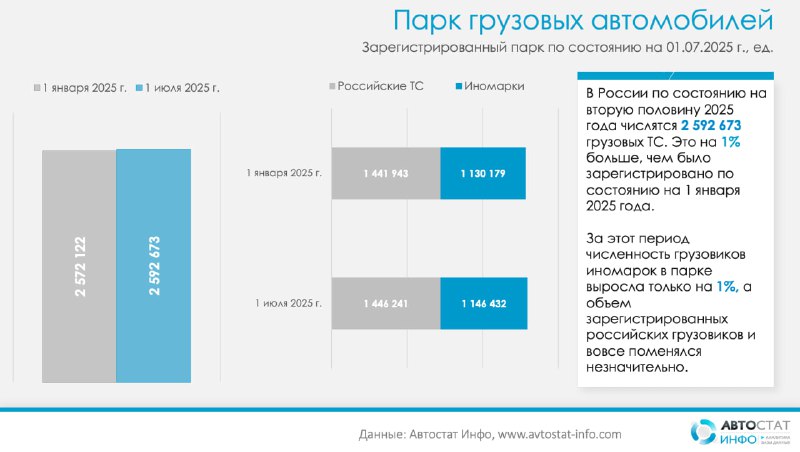
Статистика по грузовому транспорту в России на середину 2025 года показывает, что зарегистрированный парк составляет около 2,59 миллиона единиц, что на 0,8% больше по сравнению с началом год. Однако рост замедляется: за первую половину 2024 года прирост составлял 1,1%, а в предыдущем году — около 1,7%. Это свидетельство сложности с обновлением автопарка.
По происхождению брендов структура остается стабильной: российские марки занимают 56% парка, а иностранные — 44%. В то же время импортные грузовики демонстрируют более высокий рост — увеличение на 1%, в то время как российских машин — лишь 0,3%.
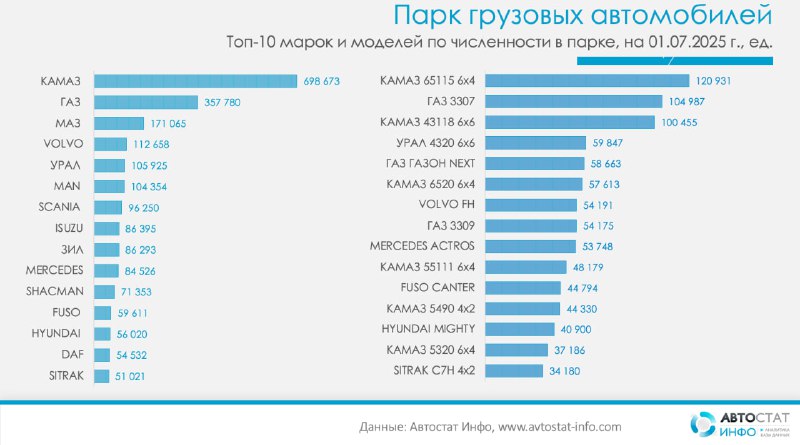
Лидером по численности остается марка КАМАЗ — почти 700 тысяч единиц, что составляет примерно 27% всего грузового парка. За ней следуют ГАЗ и МАЗ, а также такие бренды, как УРАЛ, ЗИЛ, Volvo, MAN, Scania, Isuzu и Mercedes, которые стабильно представлены благодаря крупным запасам ранее поставленных машин.
Анализ возрастной структуры показывает, что около 68% грузовиков старше 9 лет, а почти 1,8 миллиона единиц были произведены до 2016 года. Этот показатель говорит о продолжающемся старении парка, несмотря на некоторые обновления.
Из моделей наиболее распространены тяжелые грузовики КАМАЗ, такие как модель 65115 (6×4), с более чем 120 тысячами зарегистрированных единиц. Следуют автомобили ГАЗ и УРАЛ. Большинство из них предназначены для строительных, коммунальных и логистических операций, благодаря длительному сроку службы и высокой ремонтопригодности. Однако доля современных машин среди них крайне мала: менее 10% КАМАЗ 65115 произведено после 2020 года.
Особое внимание привлекает активизация китайских производителей, таких как SHACMAN и SITRAK, доля которых быстро растет. В частности, почти 90% грузовиков SITRAK выпущены в 2023–2024 годах, что способствует вытеснению европейских брендов, особенно в сегментах магистральных тягачей и самосвалов.
В федеральных округах прирост парка отмечается в большинстве регионов, особенно в Южном, Северо-Кавказском и Дальневосточном округах, где наблюдается активный приток техники и «серого» импорта. В то же время в Центральном округе, составляющем 29% парка, зафиксировано небольшое снижение, что может свидетельствовать о постепенном выводе из эксплуатации старых машин без их замены.
Общая ситуация с высоким уровнем износа и низкими темпами обновления сохраняется. Рост китайских брендов компенсирует недостаток новых поставок из Европы, что в перспективе поставит отрасли задачи по унификации обслуживания, подготовке специалистов и адаптации логистических систем. В условиях медленного прироста и ограниченных возможностей по обновлению ожидается, что во второй половине года ожидается продолжение эксплуатации устаревшей техники и замещение ее более современными китайскими моделями.
Источник: @avtostatinfo