
Аналитика показывает, что рынок свежих пикапов в России стабильно превращается в узкую нишу, где каждый процент продаж определяется борьбой за очень конкретного покупателя. За ноябрь 2025 года было реализовано всего 1 986 новых автомобилей — на 23% меньше, чем в аналогичный период прошлого года. После октябрьского всплеска до 2 339 машин рынок снова снизился на 15%, что свидетельствует о временной активизации закупок под различные проекты или тендеры без формирования долгосрочной тенденции.
За первые одиннадцать месяцев текущего года продажи новых пикапов в стране составили 19 545 единиц, что на 26% меньше по сравнению с прошлогодним результатом в 26 556 машин. График годовых продаж показывает узкий диапазон: большинство месяцев объемы реализации колеблются между 1,4 и 1,9 тысячами автомобилей, с редкими выбросами. Это говорит о том, что спрос не исчез полностью, а постепенно переключается в сторону кроссоверов и подержанных автомобилей.
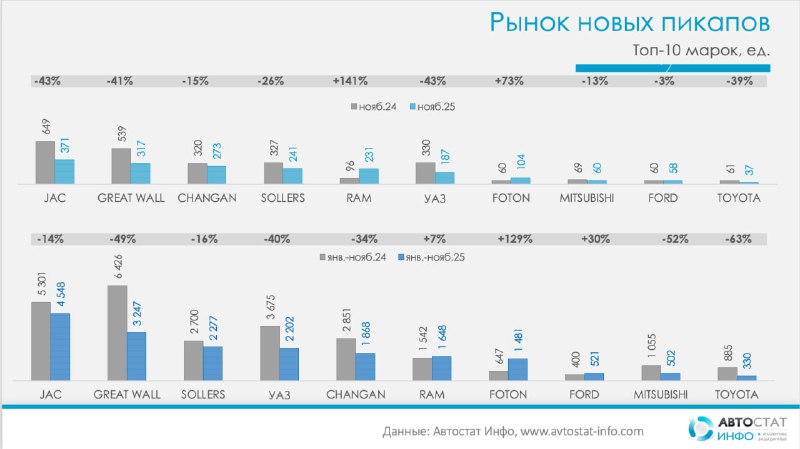
Что касается брендов, наблюдается перераспределение рынка. В ноябре большинство традиционных производителей испытывали снижение продаж: JAC потерял 43%, Great Wall — 41%, Sollers — 26%, УАЗ — 43%, Toyota — 39%. Исключения составляют RAM и Foton: ноябрьским ростом на 141% и 73% соответственно. Хотя массового разворота рынка не происходит, это указывает на то, что часть клиентов готова платить за более мощные и дорогие модели, при условии своевременных поставок.
Общий анализ за 11 месяцев показывает неоднородную картину среди брендов: некоторые сокращают объемы, а другие показывают рост. Например, JAC уменьшил продажи на 14%, Sollers — на 16%, УАЗ — на 40%, Changan — на 34%. В то же время позиции укрепляют RAM (+7%), Foton (+129%) и Ford (+30%), что связано с низкой базой и отдельными точечными поставками.
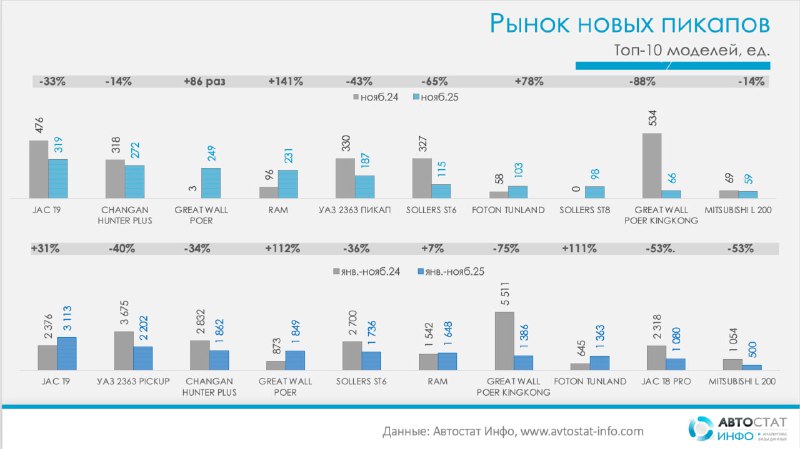
С точки зрения моделей, ситуация еще более фрагментирована. В ноябре лидером по продажам оставался JAC T9, но он также показал снижение на треть по сравнению с прошлым годом. Модели Great Wall Poer и RAM демонстрируют впечатляющие показатели роста: 86 и 141 раз соответственно. УАЗ и Sollers показывают двузначные падения, тогда как Foton Tunland и Sollers ST8 начинают расти с низкой базы, занимая ниши в отдельных регионах и сегментах корпоративного спроса.
По итогам января–ноября ситуация меняется: JAC T9 остается одним из главных драйверов сегмента, увеличивая продажи на 31%. В то же время модели УАЗа и Changan снижаются примерно на 34–40%. Китайские марки расширяют ассортимент и занимаются точечным захватом спроса: рост моделей Great Wall Poer и Tunland превышает 110%. Модели «старой школы», такие как JAC T8 Pro и Mitsubishi L200, уходят в нишу, показывая снижение более чем на 50%.
Источник: @avtostatinfo