
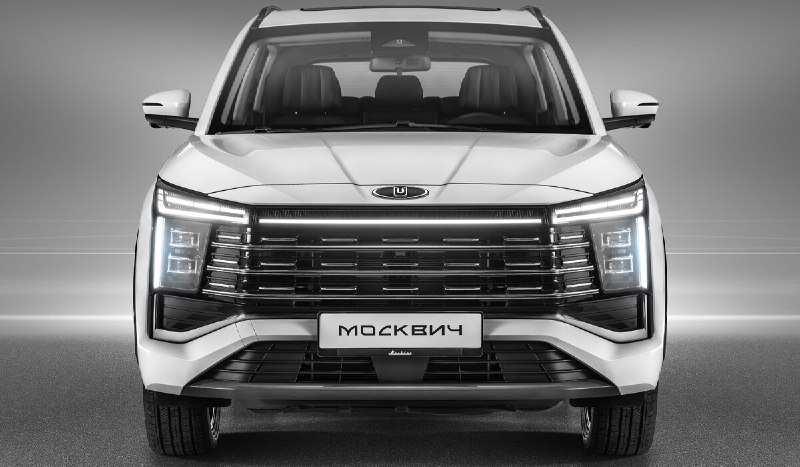
В 2026 году российский автомобильный сектор формируется не за счет традиционного прихода новых иностранных брендов, а через перераспределение производственных активов и контроль над сборочными мощностями. За последние два года ключевым изменением стало уход западных автопроизводителей, обладающих собственными производственными и дилерскими инфраструктурами, и их замещение моделями, созданными на китайских платформам с юридической регистрацией в России.
Группа компаний «TENET / TENET Plus и Jeland» фактически образуют промышленный контур, объединенный вокруг предприятий AGR и китайского технологического партнера Defetoo. Успешный опыт TENET показал, что модель «локальный бренд + китайская платформа + полный цикл на российских мощностях» хорошо работает. Планируемое расширение линий TENET Plus и Jeland в первой половине 2026 года свидетельствует о масштабировании существующей схемы. Перспективы этой модели зависят от наличия подготовленных производственных площадок, контрактных соглашений, сертификаций и возможности быстро заполнять рыночные ниши, что снижает риски по сравнению с новыми проектами.
Jeland выступает как переименование существующих китайских моделей с сохранением их продуктовой базы, что означает увеличение числа российских брендов при концентрации технологий у нескольких китайских компаний. Что касается бренда Volga — его возрождение с помощью китайского партнера выглядит символическим и политическим жестом, однако возникнут вопросы о стабильности и серийности производства запланированных моделей. Успех проекта во многом будет зависеть от фактического запуска производства, цены и способности сохранять остаточную стоимость.
В то же время, многие бренды второго и третьего эшелона, особенно китайские с низкими объемами, высокой логистической себестоимостью и слабой дилерской сетью, сокращают активность или полностью уходят с рынка. Рост налогов, колебания спроса и давление крупных игроков делают присутствие мелких импортеров нерентабельным, а их уход — фактическое сокращение доли рынка, независимо от официальных заявлений.
Структурные изменения приводят к усилению позиций промышленных холдингов, которые контролируют бывшие иностранные заводы и становятся центрами притяжения новых брендов и платформ. Концентрация вокруг нескольких китайских технологических компаний, способных стабильно поставлять компоненты и обеспечивать сервис, продолжается. В результате происходит постепенное упрощение ассортимента: бренды все чаще предлагают схожие по конструкции модели под разными названиями, что свидетельствует о стандартизации продукции.
На рынке наблюдается рост уровня локализации, связанный с сваркой, окраской и сборкой автомобилей. Более глубокая компонентная независимость будет определяться способностью удерживать себестоимость на низком уровне и адаптироваться к меняющимся регулятивным требованиям в 2026–2027 годах.
Источник: @avtostatinfo